英国电子烟液新消费税于2026年10月1日开始实施。对出口商和进口商来说,除新增税费外,还要关注货物是否放行进入英国消费市场、税戳何时贴附、是否进入获批仓储,以及申报资料中的净烟液体积。本文按商业进口流程整理核对要点,并将消费税、关税与进口VAT分开说明。
符合定义的电子烟液,Vaping Products Duty(VPD)税率为每10毫升£2.20。从10月1日起,进口货物如在英国放行供消费,须按适用税戳方案处理;若货物立即进入获批的海关或消费税仓库并处于递延纳税状态,处理路径不同。实际操作应结合货物状态和进口方式确认。
一、新规适用于哪些产品
VPD是针对电子烟液的新消费税。英国政府说明,含尼古丁的液体,或供电子烟设备雾化使用的液体,通常可能落入适用范围;不含尼古丁的液体也可能需要缴税。医疗产品、烟草产品等法定例外应按官方定义判断,不能只看商品标题或供应商的“无尼古丁”标注。
消费税按液体体积计算,不是按设备数量计费。单独进口且不含烟液的电子烟设备,不应仅因属于电子烟设备就按烟液体积计算VPD。进口商应留存配方、产品用途、每瓶净液体体积和包装资料;复合套装或需现场混合的产品,应先确认分类和计税口径。
二、税率与费用如何估算
HMRC公布的VPD税率为每10毫升£2.20,折算为每升£220。此税额不包含商品关税、进口VAT、清关服务费或其他可能费用。
报价时应分开核算税目:商品关税依据商品归类、原产地和适用贸易安排确定;进口VAT按英国VAT与进口申报规则处理;VPD则按适用的烟液体积计算。具体税额与会计处理应由进口商和报关代理依据实际商品资料复核。
三、进口时先判断货物是否放行消费
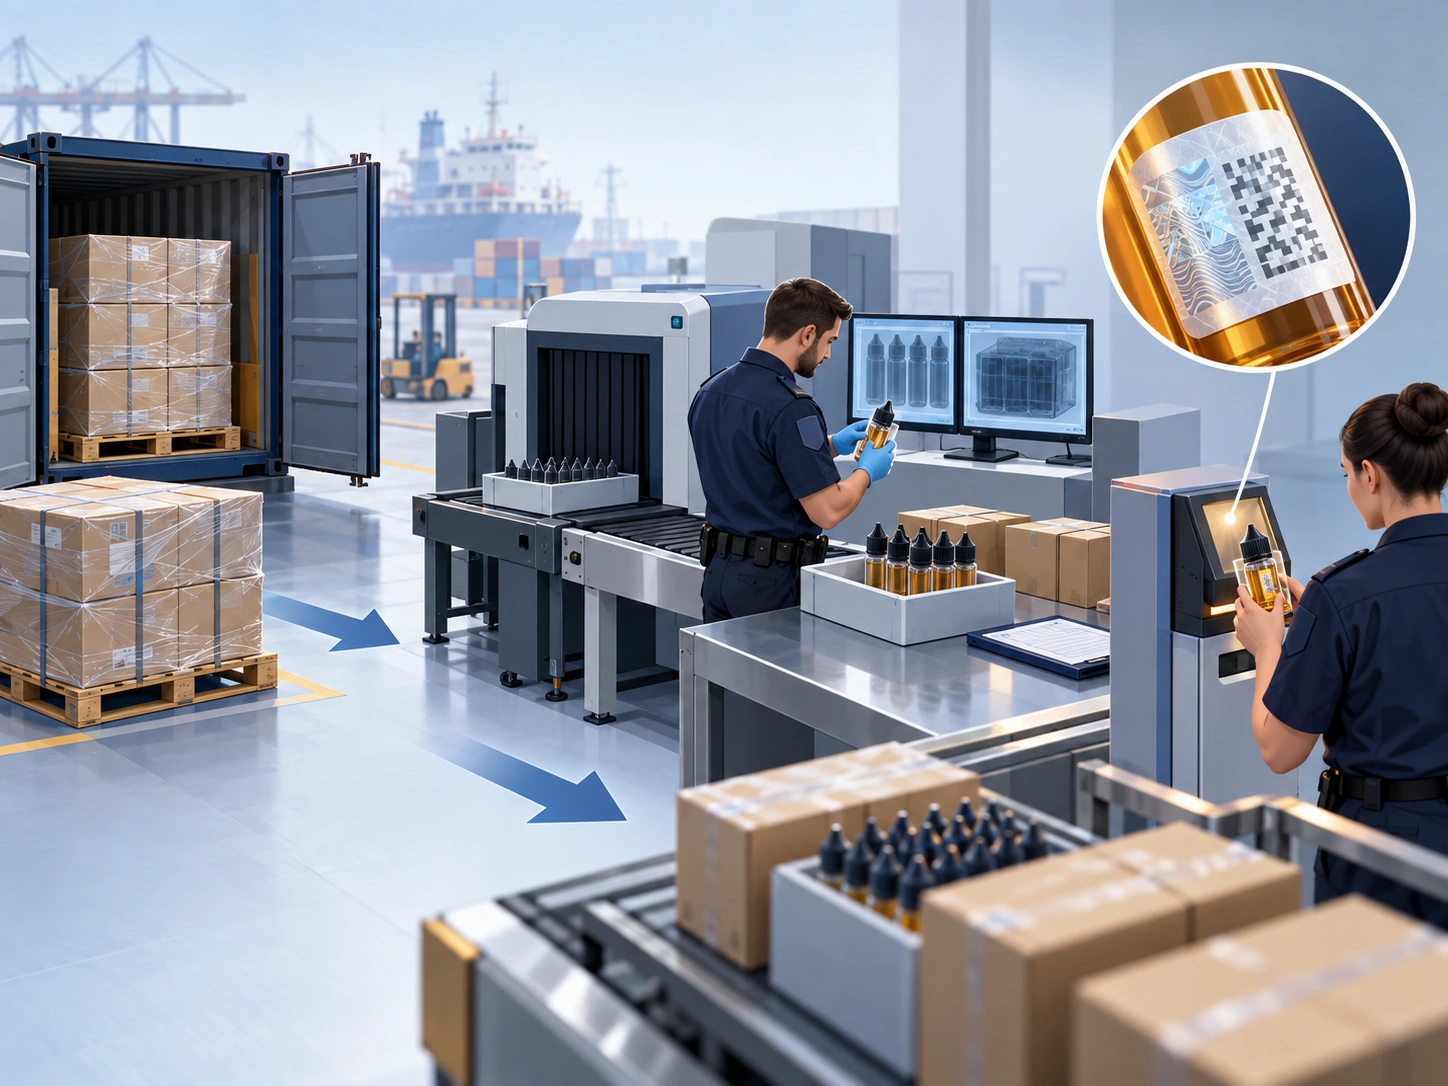
HMRC进口指南要求,进口时通常应核算VPD;若货物立即进入获批海关仓或消费税仓并处于暂停缴税状态,则应按仓储与移动记录管理。货物进入英国市场前,应按适用规则完成税戳要求。报关资料还应与消费税处理一致,并准确申报税则编码、商品描述及净烟液体积。
如果海外制造商计划在境外贴税戳,HMRC指南要求由获批的英国代表购买并管理税戳。不同经营角色所需批准并不相同;生产、暂停缴税条件下储存、购买或贴附税戳等活动,可能分别要求相应审批。应按实际操作与HMRC指引确认。
四、税戳过渡期不等于免税期
英国政府公布的时间安排需要分别理解:
- 自2026年10月1日起:VPD开始适用;符合范围的烟液进入英国消费市场时,应按当时适用的税戳规则处理。
- 至2026年12月31日:过渡安排允许在产品上贴附不含数字功能的过渡税戳;数字功能税戳对2027年1月1日起制造或进口的新产品成为强制要求。
- 至2027年3月31日:符合条件的既有、未贴戳且不承担VPD的库存,可在六个月宽限期内销售;自2027年4月1日起,在英国销售的电子烟产品须带有效税戳。
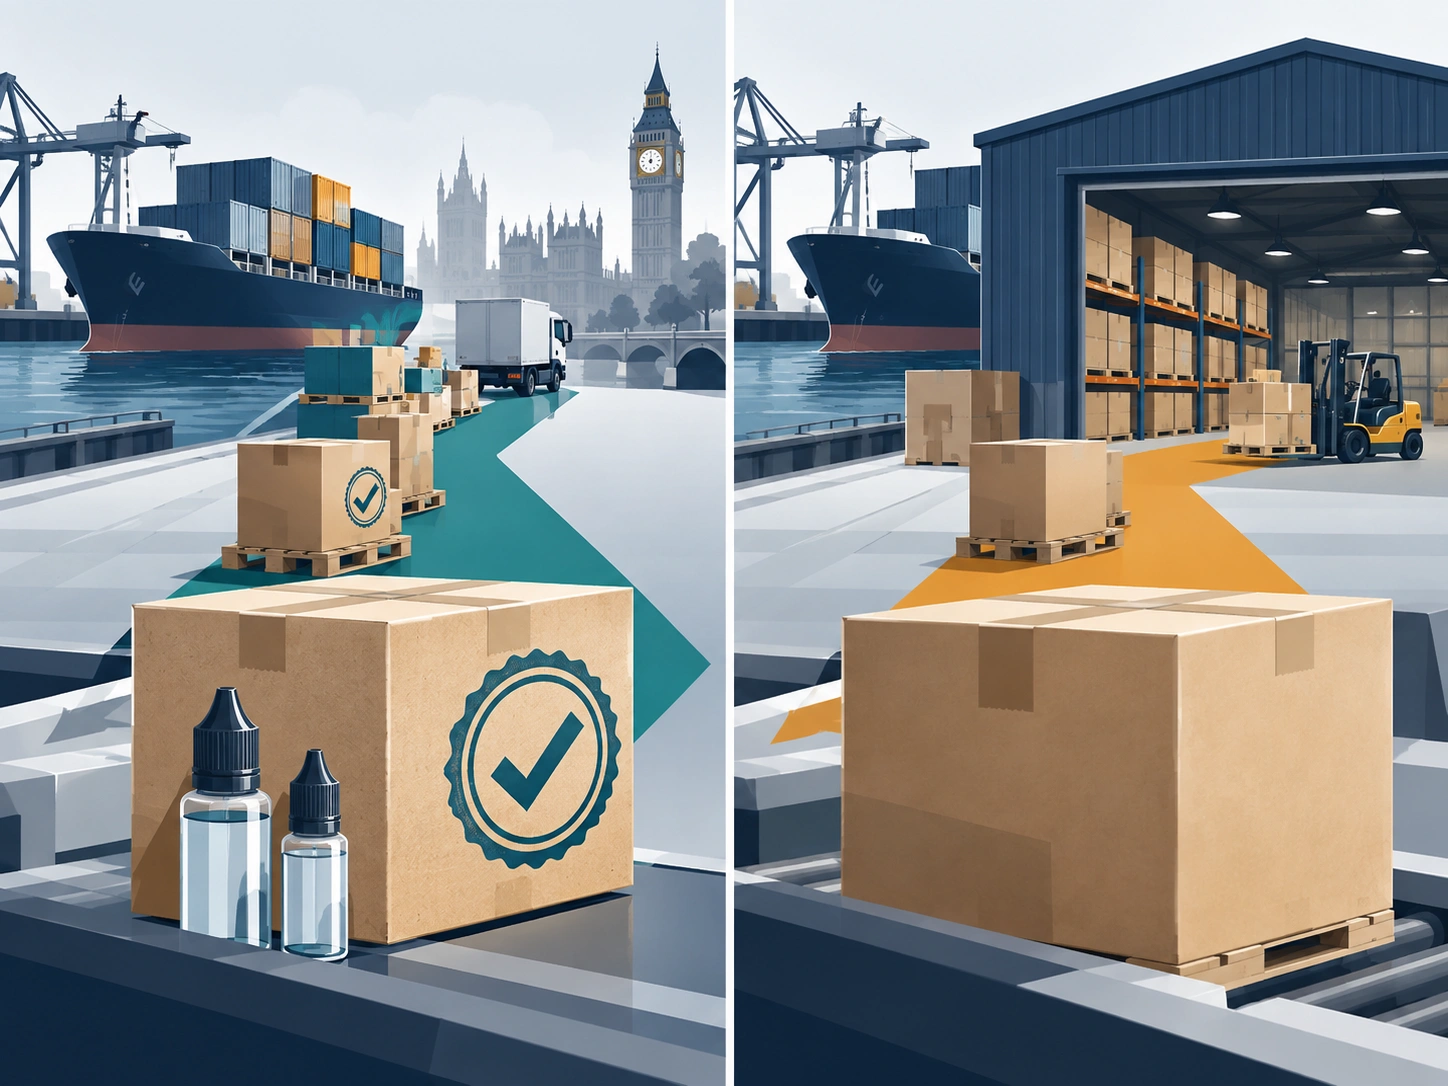
过渡税戳安排和既有库存宽限期都不代表新进口货物可以免缴消费税。企业应区分生产或进口时间、是否已承担VPD、是否处于获批的暂停缴税状态,以及适用的税戳类型;发货前请英国代表或报关代理确认具体路径。
五、出口商与进口商发货前核对清单
- 确认产品是否属于VPD适用范围,并记录每个SKU的净烟液体积、成分和用途;
- 按实际商品核实英国商品编码及关税,不要把VPD当作关税或VAT;
- 确认进口后直接放行,还是立即进入获批海关仓或消费税仓暂停缴税;
- 如计划境外贴戳,确认获批英国代表、税戳采购与操作安排;如在英国处理,核实所需HMRC批准;
- 检查税戳要求与产品制造、进口、放行日期对应,保留标签、批次、数量和体积证据;
- 确保海关申报与消费税安排一致,并保存发票、装箱单、提单、仓储及移动记录;
- 按每个产品规格重算含税成本、批发报价和零售毛利,并复核VAT与其他税费。
英国电子烟液新规把消费税、税戳与物流记录连在了一起。发货前先确认英国进口商或代表的资质、货物放行或仓储路径,以及每个SKU的烟液体积,通常比到港后再补资料更稳妥。实际操作应以HMRC最新指引和报关代理对具体商品的意见为准。
官方来源
- HMRC:New Vaping Products Duty comes into effect
- HMRC:Importing and exporting vaping products
- HMRC:Goods liable to excise duty
- HMRC:Apply for approval for Vaping Products Duty and the Vaping Duty Stamps Scheme


写下你的使用体验