印尼启用跨境数字交易 VAT 代收机制
指定支付中介可在结算前代收税款 境外数字商户需核对到账差额
印尼启用跨境数字交易 VAT 代收机制
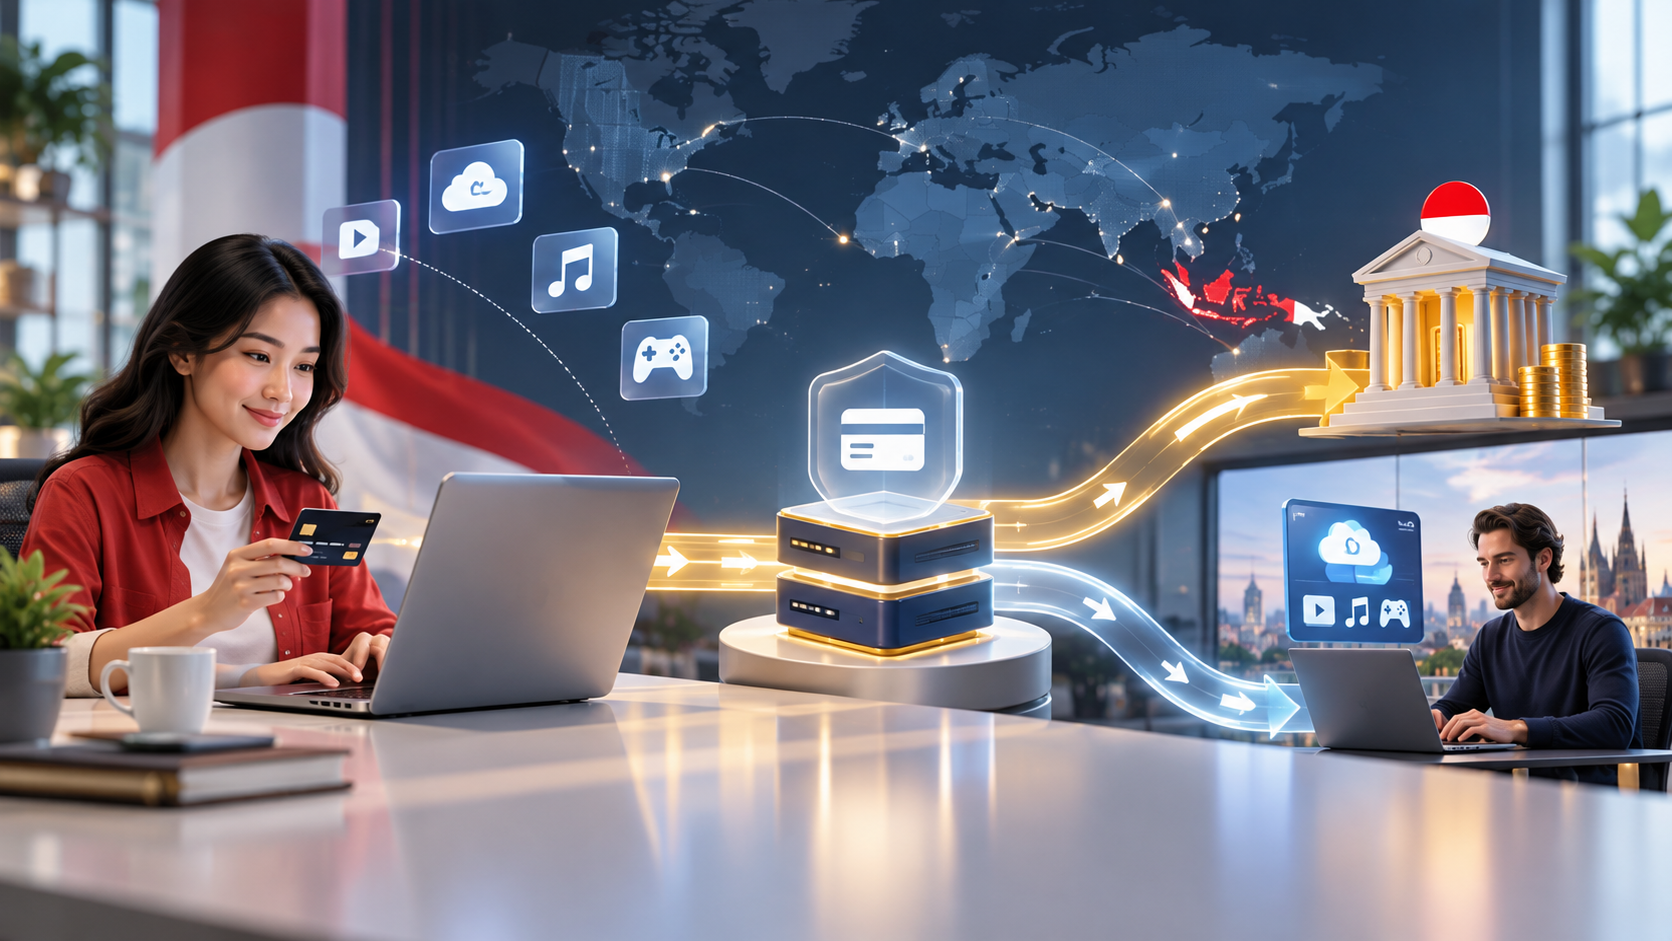
印尼税务总局已确认,财政部长第 49/2026 号法规建立的跨境数字交易税款征收系统 SPP-TDLN,自 2026 年 9 月 25 日起实施。对符合条件的交易,印尼指定的银行、支付机构或其他金融中介可以在付款链路中代收增值税,再将扣除税款后的金额结算给境外数字商品或数字服务商。
这不是新增一种税,也不是统一上调 VAT 税率。真正需要卖家关注的是收款和对账方式发生变化:订单金额与实际到账金额之间的差额,可能是印尼 VAT,而不是支付服务商新增的手续费。
一 这次变化解决什么问题
印尼此前已通过 PMSE 机制指定部分境外平台和数字服务商自行收取并申报 VAT。但官方法规说明,仍有部分境外数字交易未能被现有路径充分覆盖。SPP-TDLN 因此增加了一条由支付链路参与征收的路径,并与原有 PMSE 机制并行运行。
| 比较项 | 原有 PMSE 路径 | SPP-TDLN 路径 |
|---|---|---|
| 征收主体 | 已被指定的境外 PMSE 经营者自行收取和申报 | 经指定的银行、支付机构或其他参与方在支付链路代收 |
| 适用关系 | 继续按既有 PMSE 安排执行 | 覆盖符合法规条件、且未由既有 PMSE 路径收税的交易 |
| 商户感知 | 商户通常在定价或结账环节收税 | 结算单可能显示 VAT 扣减,到账金额低于含税订单金额 |
二 哪些交易可能进入 SPP-TDLN
财政部长第 49/2026 号法规将目标范围指向境外提供、在印尼境内消费的无形数字商品和数字服务。法规列举的定义包括软件、多媒体、电子数据,以及通过互联网或电子网络自动交付、只需很少人工干预的服务。
但不能把所有来自印尼的付款都理解为会被扣税。官方 FAQ 明确指出,只有符合印尼法律条件的交易才适用;依法不征收或免征 VAT 的交易不进入该机制。系统会结合交易数据进行确认,具体是否扣收应以结算记录和适用法规为准。
三 已是 PMSE VAT 征收方的商户怎么办
如果境外企业已经被印尼指定为 PMSE VAT 征收方,并且该笔交易已按现有 PMSE 机制收取 VAT,则继续沿用原安排。官方通知明确,SPP-TDLN 不适用于已经通过 PMSE 机制完成 VAT 征收的交易。
卖家需要防止重复征收。建议在支付配置和财务对账中保留能够证明交易已通过 PMSE 路径计税的字段,并把重复扣收问题分别提交给支付服务商和印尼税务机关核查。官方 FAQ 没有授权商户自行从后续交易中抵扣争议税款。
四 到账金额为什么会低于订单金额
法规要求境外数字交易经营者在价格或应付金额中考虑 VAT。对于适用交易,指定参与方按法规公式从含税金额中计算并代收税款。第 49/2026 号法规第 7 条给出的计算方式为含税金额乘以 11/111。
例如,若一笔交易的含税应付金额为 1,110,000 印尼盾,且系统确认该交易适用 SPP-TDLN,则按公式计算的 VAT 为 110,000 印尼盾,剩余 1,000,000 印尼盾再进入商户结算流程。若支付服务商另有收款、换汇或提现费用,这些费用仍需单独核对,不能把全部到账差额都记为 VAT。
以上示例只用于解释法规公式,不代表所有印尼付款都按同一方式处理,也不替代具体交易的税务判断。外币交易还要按法规规定的官方汇率换算为印尼盾。
五 对中国跨境卖家的实际影响
现金流:若前台价格未包含应代收 VAT,商户可能实际承担税款,毛利会下降。
对账:订单总额、VAT 代收额、支付手续费、换汇差额和净结算额必须拆分记录。
退款:发生退款或调整时,应按印尼适用规则和支付服务商流程处理,不能凭内部表格自行冲销。
注册:SPP-TDLN 本身不会自动产生新的 VAT 注册义务,但企业是否另有注册义务仍取决于其业务模式和印尼法规。
系统:结算报表应能识别印尼 VAT 字段,避免财务团队把税款误记为通道费。
六 卖家应分三步处理
第一步 识别业务是否属于数字商品或数字服务
列出面向印尼客户销售的软件、订阅、云服务、数字内容、数据和其他在线交付项目。
区分自动化数字服务与需要大量人工交付的普通服务,不要仅凭商品名称判断。
确认企业是否已经被指定为 PMSE VAT 征收方,以及哪些交易已在现有路径收税。
第二步 检查定价和支付链路
确认印尼站点或结账页展示的是含税价还是未税价,避免税款由商户意外承担。
向实际使用的收单机构、银行或支付服务商确认:是否已接入 SPP-TDLN、从何时开始、哪些交易会显示 VAT 扣减。
不要根据本文推断 PayPal、Stripe、Payoneer、Airwallex、WorldFirst、PingPong 或连连一定被指定;应以服务商针对具体账户和通道的正式通知为准。
第三步 建立结算对账表
至少保留订单编号、客户所在地、交易币种、含税金额、VAT 金额、支付手续费、汇率、退款和净到账金额。
若结算金额减少,先查看结算单是否标注 Indonesian VAT 或相关税款字段,再区分税款与平台费用。
出现重复扣收、税额不明或退款差异时,保存订单、付款和结算证据,向支付服务商查询;涉及法规适用问题再通过印尼税务总局官方渠道确认。
七 常见问题
问:这是不是支付服务商新收的一笔费用?
答:官方 FAQ 明确表示,符合 SPP-TDLN 的扣减是印尼 VAT,不是支付服务商或金融中介收取的手续费、佣金或附加费。
问:被代收后还需要由商户再次缴税吗?
答:对已经通过 SPP-TDLN 代收的税款,收取和缴纳由指定参与方完成。企业仍应保留结算记录,并判断是否存在其他注册、申报或企业所得税义务。
问:如何确认一笔交易扣了多少 VAT?
答:官方说明,适用时付款报表或结算报告应显示被代收的印尼 VAT 金额。若报告未拆分,应向提供结算服务的机构索取说明。
结论
SPP-TDLN 的重点不在于创造新税种,而在于把部分印尼跨境数字交易的 VAT 征收前移到支付链路。对中国数字产品和在线服务出海企业而言,最直接的任务是核对价格是否含税、确认实际支付通道是否参与机制,并把 VAT 与手续费、汇差分开入账。法规已经实施,但具体账户何时出现扣收仍取决于交易是否满足条件以及相关参与方的接入和指定情况。


写下你的使用体验